

Tribunal identificou necessidade de esclarecimentos sobre a origem e a destinação do dinheiro utilizado no evento de aniversário do município; Prefeitura e Controle Interno deverão registrar as providências na prestação de contas de 2026
Porto Velho, Rondônia – O Tribunal de Contas do Estado de Rondônia (TCE-RO) determinou o arquivamento de um procedimento que apurava possíveis irregularidades na aplicação de recursos públicos destinados às festividades de aniversário de Costa Marques. A investigação preliminar envolvia o pagamento de R$ 34,3 mil relacionado à contratação da dupla sertaneja Jads e Jadson.
A apuração teve como responsável o prefeito Fabiomar Agostini Bento e foi motivada por uma comunicação anônima encaminhada à Ouvidoria do Tribunal de Contas.
O caso envolve o Convênio nº 392/2026/PGE-SEJUCEL, firmado entre o Governo de Rondônia, por meio da Secretaria de Estado da Juventude, Cultura, Esporte e Lazer (Sejucel), e a Prefeitura de Costa Marques.
A decisão foi formalizada pela Decisão Monocrática DM 0220/2026-GCESS, no Processo nº 02177/26/TCERO, sob relatoria do conselheiro Edilson de Sousa Silva.
CONVÊNIO PREVIA R$ 353,5 MIL PARA FESTIVIDADES
De acordo com os documentos analisados pelo TCE-RO, o convênio previa um investimento total de R$ 353,5 mil para a realização das festividades de aniversário do município.
Desse valor, R$ 350 mil seriam provenientes do Governo de Rondônia, enquanto a Prefeitura de Costa Marques deveria contribuir com uma contrapartida de R$ 3,5 mil.
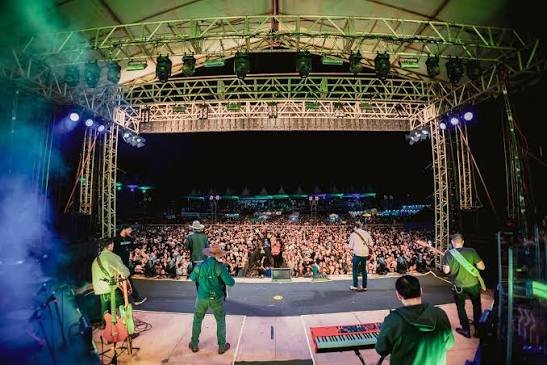
O plano de trabalho previa a apresentação musical da dupla Jads e Jadson, pelo valor de R$ 350 mil, em evento realizado em 19 de junho de 2026.
A comunicação encaminhada ao Tribunal questionava um pagamento de R$ 34,3 mil à empresa Jads e Jadson Produções Artísticas Ltda., relacionado à Inexigibilidade nº 960 e ao Empenho nº 971.
A manifestação levantava suspeitas de que o município teria ultrapassado o limite de sua contrapartida e realizado desembolso antes do recebimento dos recursos estaduais.
TCE IDENTIFICOU PONTOS QUE PRECISAM DE ESCLARECIMENTO
Durante a análise, a área técnica do Tribunal reconheceu que havia documentos suficientes para avaliar a comunicação, mas o procedimento não atingiu a pontuação mínima exigida para avançar na seleção de ações de fiscalização.
O índice RROMa, utilizado pelo TCE-RO para avaliar relevância, risco, oportunidade e materialidade das informações recebidas, alcançou 38 pontos. O mínimo exigido era de 40 pontos.
Por esse motivo, o procedimento não avançou para a etapa seguinte de avaliação, conhecida como matriz GUT.
Apesar do arquivamento, o relator examinou os documentos e apontou questões que ainda precisam de esclarecimento administrativo.
Uma delas envolve a origem dos R$ 34,3 mil pagos à empresa. Segundo a decisão, os documentos disponíveis não permitiram confirmar com segurança a data efetiva do pagamento nem a origem bancária dos recursos utilizados.
O Tribunal também destacou que a diferença entre a contrapartida municipal de R$ 3,5 mil e o pagamento de R$ 34,3 mil não comprova, isoladamente, desvio de finalidade, pois são valores de naturezas distintas dentro da execução financeira do convênio.
LIBERAÇÃO DOS RECURSOS OCORREU APÓS O EVENTO
Outro ponto destacado na decisão foi a sequência de atos administrativos relacionados à liberação dos recursos estaduais.
Conforme os documentos, o convênio foi assinado em 19 de junho de 2026, mesma data prevista para a apresentação musical. Entretanto, o extrato do acordo foi emitido e publicado somente em 2 de julho.
Já a manifestação do Controle Interno da Sejucel ocorreu em 8 de julho, quando o evento já havia sido realizado.
Em justificativa apresentada em 13 de julho, a administração estadual atribuiu o atraso à emissão do extrato e à tramitação necessária para análise do Controle Interno.
O relator ressaltou que essa justificativa não representa uma validação automática de despesas realizadas anteriormente à liberação dos recursos. Também destacou a necessidade de verificar a movimentação financeira e a origem do dinheiro utilizado.
PREFEITURA DEVERÁ PRESTAR ESCLARECIMENTOS NA PRESTAÇÃO DE CONTAS
Mesmo com o arquivamento do procedimento, o TCE-RO determinou que o prefeito Fabiomar Agostini Bento e a controladora interna do município, Daniele Lima Dias Andre, registrem as providências adotadas em tópico específico dos relatórios de gestão que integram a prestação de contas municipal de 2026.
Entre os pontos que deverão ser examinados estão:
- A origem, a data e a destinação do pagamento de R$ 34,3 mil relacionado ao Empenho nº 971;
- A compatibilidade da despesa com o plano de trabalho definitivo do convênio;
- A movimentação da conta bancária específica utilizada na execução da parceria;
- A regularidade de eventual recomposição de valores;
- A existência de possíveis pagamentos em duplicidade;
- A preservação dos documentos que comprovem a execução financeira.
A decisão também determinou o encaminhamento das informações à Sejucel e ao Controle Interno da secretaria, para conhecimento e adoção das providências de suas competências no acompanhamento e na análise da prestação de contas.
ARQUIVAMENTO NÃO SIGNIFICA QUE AS DESPESAS FORAM CONSIDERADAS REGULARES
O TCE-RO esclareceu que o arquivamento ocorreu porque a comunicação não atingiu os critérios de seletividade necessários para justificar uma fiscalização específica naquele procedimento.
A decisão não julgou o mérito das possíveis irregularidades, não declarou a regularidade do convênio e também não reconheceu a existência de desvio de recursos ou de dano ao erário.
O Tribunal determinou ainda o levantamento do sigilo geral do processo, com preservação de informações pessoais protegidas pela legislação.
Com isso, a Prefeitura e o Controle Interno municipal deverão documentar as providências relacionadas à execução do convênio e apresentar os registros na prestação de contas de 2026.
Fonte: Tribunal de Contas do Estado de Rondônia (TCE-RO) – Decisão Monocrática DM 0220/2026-GCESS, Processo nº 02177/26/TCERO. Diário Oficial Eletrônico nº 3680, de 10 de novembro de 2026.