

Caso Master: impacto financeiro estimado é de R$ 76,1 bi após 1 ano
Liquidação do conglomerado deixou uma conta bilionária para o FGC, o BRB, fundos de previdência e empresas
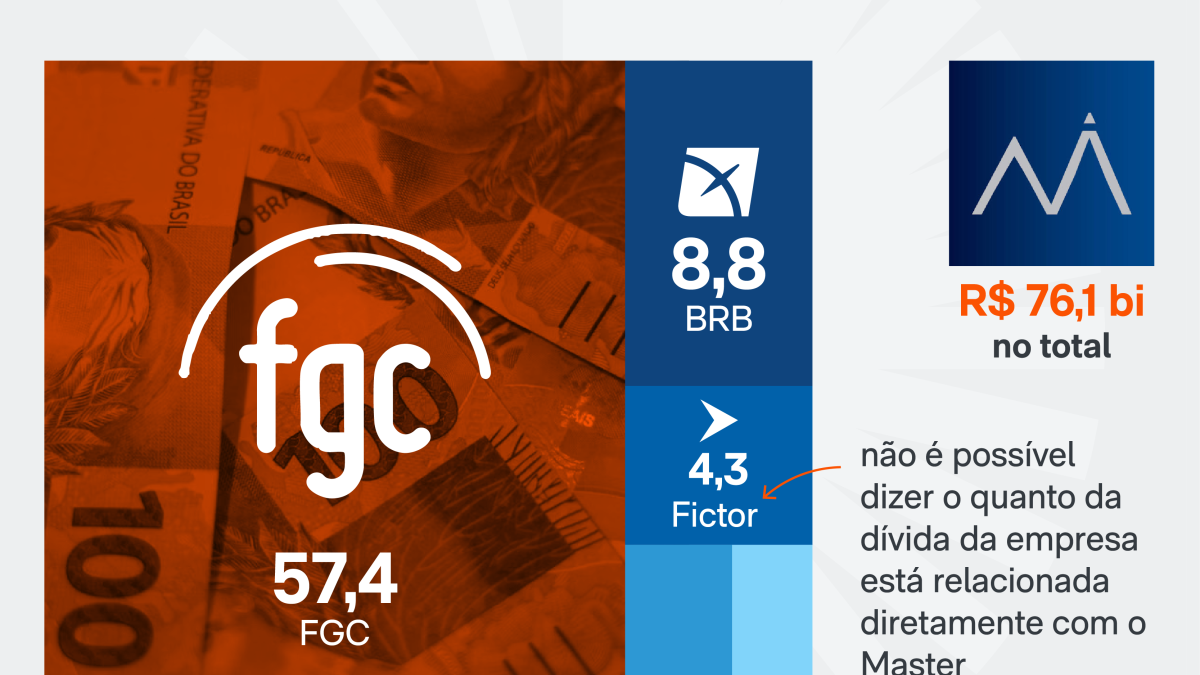
Infografia/Poder360 – 17.nov.2026
Camila Nascimento
de Brasília
18.nov.2026 (quarta-feira) – 6h00
Priorize o Poder no Google
A liquidação extrajudicial do Banco Master, decretada em 18 de novembro de 2025, desencadeou uma crise que ultrapassou os limites do próprio conglomerado. Houve impactos sobre o FGC (Fundo Garantidor de Créditos), instituições financeiras, fundos de previdência e empresas com investimentos ligados ao grupo. Depois de 1 ano, os impactos financeiros associados ao episódio são estimados em cerca de R$ 76,1 bilhões.
ATIVOS DO MASTER
No último balanço disponível no sistema do Banco Central, com data-base de junho de 2025, o Master informou ter como ativo total R$ 91,2 bilhões. Esse número marcou o ponto máximo de uma rápida expansão financeira antes de o grupo sofrer intervenção e ter sua liquidação extrajudicial decretada em novembro do mesmo ano.
Naquele fechamento trimestral, o conglomerado reportou um patrimônio líquido de R$ 8,8 bilhões, além de um lucro contábil de R$ 147,9 milhões no 2º trimestre e de R$ 205,6 milhões no acumulado do 1º semestre de 2025.
O Banco Master inflou os ativos em seu balanço criando patrimônio fictício por meio de 4 mecanismos:
- carteiras de crédito falsas: simulou a compra de R$ 6 bilhões em empréstimos inexistentes, manipulou os juros para dobrar o valor no papel e revendeu a carteira por R$ 12 bilhões ao BRB;
- fundos de fachada (Reag): usou fundos ligados ao próprio grupo para circular dinheiro entre empresas laranjas e supervalorizar ativos sem lastro real;
- créditos de carbono irregulares: registrou bilhões em créditos de carbono vinculados a terras públicas federais que não pertenciam ao banco;
- captação via FGC: cobriu o rombo de caixa vendendo CDBs com juros altíssimos (até 140% do CDI) usando a garantia do FGC como isca para rolar dívidas.
O último Índice de Basileia divulgado oficialmente, referente a março de 2025, situava-se em 10,53%, enquanto os ativos totais haviam saltado de R$ 82 bilhões em dezembro de 2024 para R$ 86,4 bilhões em março. O indicador mede a solidez e a segurança de uma instituição bancária. Mostra a proporção entre o capital próprio que o banco possui e o montante de recursos de terceiros que ele arrisca em suas operações (como empréstimos e financiamentos).
No âmbito regulatório do Banco Central, o Conglomerado Prudencial Master era classificado como uma instituição de crédito diversificada enquadrada no segmento S3, detendo 0,57% dos ativos totais e 0,55% das captações do Sistema Financeiro Nacional. A estrutura oficial do conglomerado incluía como instituição líder o Banco Master S.A. (antigo Banco Máxima) e abrangia diretamente:
- Banco Master de Investimento S.A.;
- Banco Master Múltiplo S.A.;
- Banco Letsbank S.A. (antigo Smartbank e posteriormente renomeado Bluebank);
- Master S.A. Corretora de Câmbio, Títulos e Valores Mobiliários e
- Will Financeira S.A. Crédito, Financiamento e Investimento (operadora da marca Will Bank).
Além dessas entidades que compunham o núcleo prudencial e foram alvo das intervenções entre novembro de 2025 e janeiro de 2026, o ecossistema empresarial ligado ao grupo também envolvia empresas paralelas ou adquiridas no mercado financeiro, como o Banco Pleno S.A. (antigo Banco Voiter), a Pleno DTVM e a CBSF DTVM (antiga Reag Trust), que acabaram igualmente liquidadas pelo regulador nos desdobramentos da crise.
PASSIVOS
A maior parte da conta da liquidação do Master ficou com o FGC, responsável por desembolsar recursos para ressarcir investidores que compraram CDBs (Certificados de Depósito Bancário) e outros produtos cobertos pelo fundo. O impacto combinado das garantias e das operações de assistência financeira ao conglomerado chegou a R$ 57,4 bilhões, em valores arredondados. O fundo já desembolsou R$ 54,8 bilhões.
O BRB (Banco de Brasília) também foi atingido, depois de adquirir carteiras de crédito fraudulentas do Master, e estimou em R$ 8,8 bilhões os recursos necessários para fazer frente a possíveis perdas. O episódio levou à prisão de Paulo Henrique Costa, ex-presidente do BRB. Com isso, a instituição passou a enfrentar a necessidade de uma capitalização para recompor sua situação patrimonial.
A Fictor, que também se envolveu na tentativa de negociação relacionada ao banco, entrou com pedido de recuperação judicial, com dívidas de R$ 4,3 bilhões. Nem toda essa dívida, no entanto, tem a ver diretamente com a liquidação do Master. A companhia afirmou que, após a tentativa de compra do Master, a situação se agravou.
A crise expôs uma estrutura de obrigações muito superior à capacidade de sustentação do conglomerado e levantou dúvidas sobre a qualidade dos ativos que lastreavam suas operações. O Master se tornou o maior rombo bancário da história do país.
MAIOR PARTE DA CONTA É DO FGC
Antes da liquidação, em maio de 2025, o fundo já havia realizado uma operação de assistência financeira ao conglomerado. O mecanismo envolveu o alongamento de passivos, com liberações semanais mediante emissão de letras financeiras em favor do FGC. Uma das condições estabelecidas foi limitar a rentabilidade das novas captações do Master a 100% do CDI, numa tentativa de conter o crescimento dos passivos cobertos pelo fundo.
Em setembro de 2025, o Banco Central negou a operação de compra do Master pelo BRB. Cerca de 2 meses depois, em novembro, decretou a liquidação extrajudicial do Banco Master, do Banco Master de Investimento, do Master S.A. Corretora de Câmbio, Títulos e Valores Mobiliários e do Letsbank.
As 4 instituições levaram a provisões de R$ 40,6 bilhões no balanço do FGC de 2025. No início de 2026, a liquidação da Will Financeira e do Banco Pleno ampliou a necessidade de recursos.
O mecanismo de proteção, que garante até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado financeiro, absorveu a maior parte das perdas dos investidores elegíveis.
FUNDOS DE PREVIDÊNCIA E EMPRESAS
Alguns fundos de previdência de Estados e municípios também ficaram expostos ao conglomerado. Os RPPS (Regimes Próprios de Previdência Social) haviam investido em CDBs e letras financeiras emitidos por empresas ligadas ao Master.
As perdas estimadas chegaram a R$ 3,2 bilhões, criando incertezas sobre a capacidade de pagamento de obrigações previdenciárias de longo prazo.
Já as empresas que compraram títulos do grupo também registraram prejuízos estimados em R$ 2,4 bilhões. Eis os valores conhecidos:
- Ambipar: declarou possuir R$ 1,2 bilhão em pré-precatórios originados de negociações com fundos ligados ao Master. São créditos reconhecidos pela Justiça, mas ainda sem valor definitivo ou ordem de pagamento. A companhia também informou ter R$ 247 milhões aplicados no Banco Pleno;
- Oncoclínicas: tem R$ 433 milhões em CDBs emitidos pelo Letsbank. A empresa está em recuperação extrajudicial;
- Cedae: adquiriu aproximadamente R$ 220 milhões em letras financeiras do Banco Master. A companhia é responsável pelos serviços de água e esgoto no Rio de Janeiro;
- Dia: a rede de supermercados reconheceu uma perda de R$ 166,6 milhões relacionada a um acordo com o Letsbank. A empresa encerrou sua recuperação judicial em junho de 2026 e
- Emae: possui R$ 140 milhões em CDBs do Letsbank. A Empresa Metropolitana de Águas e Energia também aparece entre as companhias com recursos expostos ao conglomerado.
RECOMPOSIÇÃO DO FGC
O impacto das liquidações também exigiu uma recomposição das reservas do FGC.
No encerramento de 2025, o patrimônio líquido do fundo havia recuado para R$ 123,2 bilhões, ante R$ 140,4 bilhões em 2024. O resultado foi um déficit contábil de R$ 17,1 bilhões no exercício.
Em março de 2026, as instituições financeiras associadas ao FGC anteciparam R$ 32,2 bilhões em contribuições futuras. A adesão chegou a 100% dos bancos participantes.
A medida ajudou a recompor a capacidade financeira do fundo. No 1º semestre de 2026, o FGC registrou superávit de R$ 1,8 bilhão e patrimônio líquido de R$ 125,1 bilhões.
A liquidez alcançou R$ 115,9 bilhões em junho. Apesar da recuperação, o índice de liquidez correspondia a 2,02% dos depósitos elegíveis, abaixo da meta de 2,5% estabelecida pelo Conselho Monetário Nacional.
O volume de depósitos elegíveis no sistema financeiro somava R$ 5,7 trilhões em junho de 2026. Desse total, R$ 2,7 trilhões estavam cobertos pelo mecanismo de garantia.
O QUE AINDA PODE APARECER
Apesar do avanço nos pagamentos do FGC e da recomposição parcial de suas reservas, a conta do caso Master ainda pode crescer.
O banco Digimais, por exemplo, também enfrentou dificuldades depois de adquirir carteiras relacionadas ao conglomerado. Novas perdas podem surgir à medida que operações sejam investigadas, ativos sejam avaliados e credores tentem recuperar recursos.
A crise provocou a liquidação de 15 instituições, exigiu aportes bilionários dos bancos associados ao FGC e comprometeu recursos de empresas e fundos de previdência.
o Poder360 integra o
Conteúdo reproduzido originalmente em: Poder 360 por Poder360 · Camila Nascimento.