
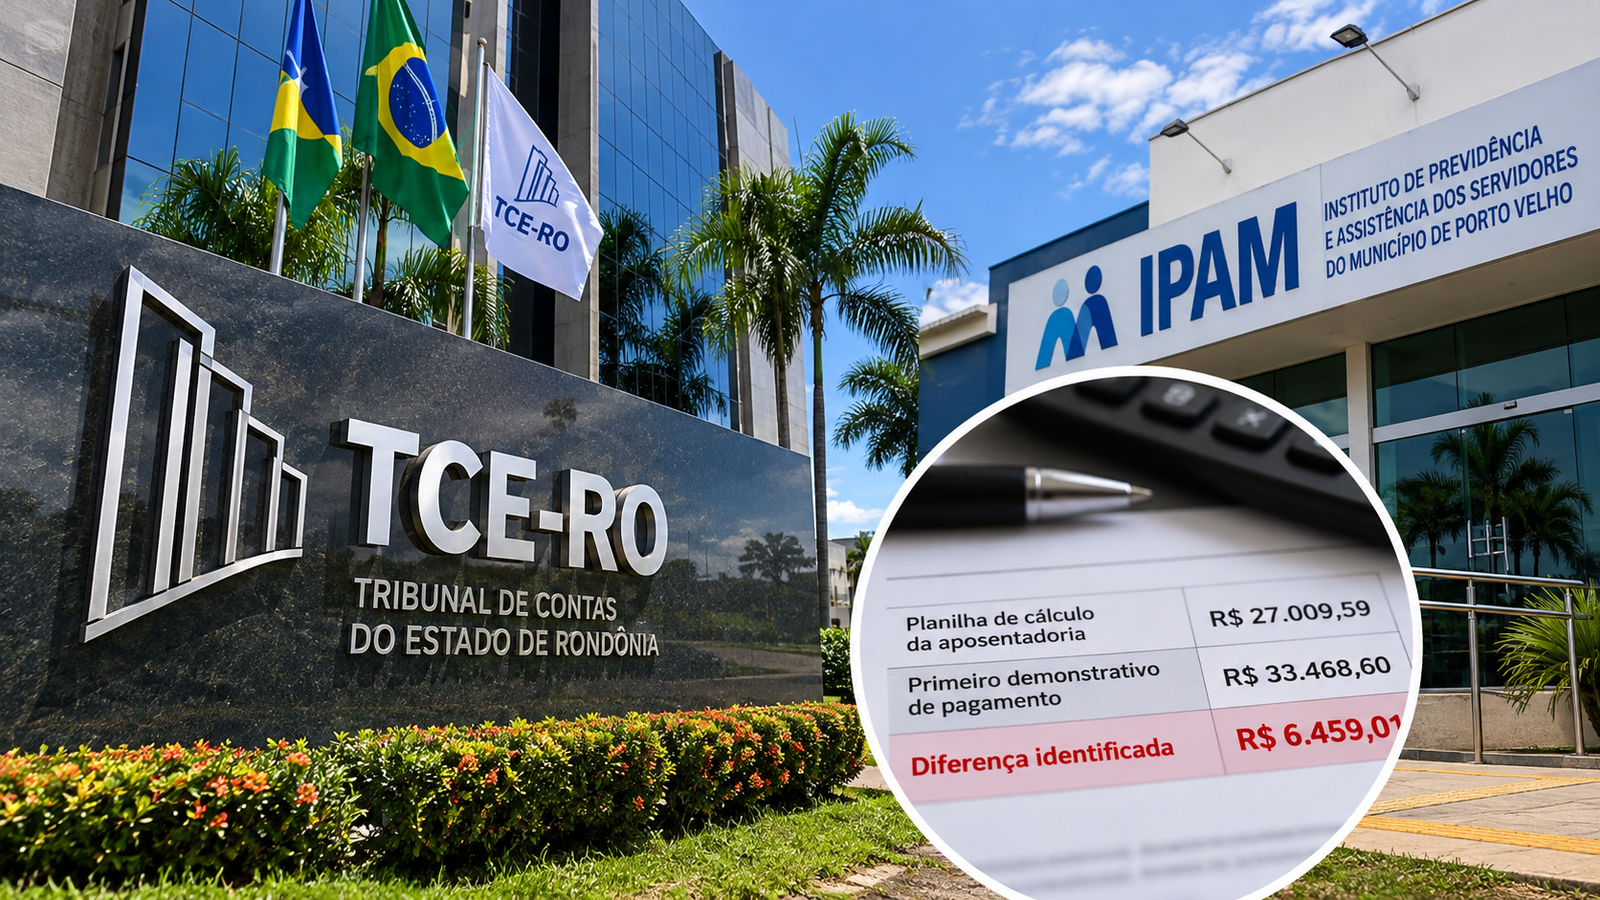

Tribunal de Contas encontrou divergência entre os valores apresentados na planilha de cálculo e no primeiro demonstrativo de pagamento do benefício. Instituto terá 15 dias, após notificação, para justificar os valores e apresentar documentos.
Porto Velho, Rondônia — 27 de outubro de 2026
Porto Velho, Rondônia – O Tribunal de Contas do Estado de Rondônia (TCE-RO) determinou que o Instituto de Previdência e Assistência dos Servidores do Município de Porto Velho (IPAM) apresente esclarecimentos sobre uma diferença de R$ 6.459,01 identificada em documentos referentes à aposentadoria por incapacidade permanente de um servidor municipal.
A determinação consta na Decisão Monocrática nº 0170/2026-GABFJFS, referente ao processo nº 01731/26, publicada no Diário Oficial Eletrônico do TCE-RO de segunda-feira (26).
Segundo o Tribunal, a divergência foi encontrada durante a análise da legalidade da aposentadoria de um servidor que ocupava o cargo de fiscal municipal de Vigilância Sanitária, com jornada de 40 horas semanais.
Os documentos apresentados ao órgão de controle indicam valores diferentes para o benefício: enquanto a planilha de cálculo registra R$ 27.009,59, o primeiro demonstrativo de pagamento apresenta R$ 33.468,60.
A diferença chamou a atenção dos técnicos do Tribunal, que solicitaram informações complementares para verificar a composição dos valores.
ENTENDA A DIFERENÇA IDENTIFICADA PELO TRIBUNAL
Durante a análise, a Coordenadoria Especializada em Atos de Pessoal identificou uma inconsistência entre os documentos utilizados para demonstrar o cálculo e o pagamento inicial da aposentadoria.
Confira os valores mencionados na decisão:
| Documento analisado | Valor |
|---|---|
| Planilha de cálculo da aposentadoria | R$ 27.009,59 |
| Primeiro demonstrativo de pagamento | R$ 33.468,60 |
| Diferença identificada | R$ 6.459,01 |
O Tribunal explicou que os documentos apresentados não permitem identificar com segurança a origem da diferença, especialmente porque envolvem diferentes parcelas remuneratórias, descontos e eventual aplicação do teto salarial.
A divergência não significa, necessariamente, que o servidor recebeu valores indevidos. O procedimento busca esclarecer se os valores apresentados correspondem corretamente às regras previdenciárias aplicáveis.
Até o momento da decisão, a documentação disponível não permitia ao TCE concluir a análise da regularidade financeira do benefício.
APOSENTADORIA FOI CONCEDIDA EM 2023
Conforme os autos, o servidor ingressou no serviço público municipal em 1º de março de 1999 e teve sua incapacidade total e permanente para o trabalho atestada por laudo médico oficial, após avaliação realizada em fevereiro de 2023.
A aposentadoria foi concedida por meio de portaria publicada em setembro daquele ano, com efeitos a partir de 1º de setembro de 2023.
O benefício foi fundamentado em normas constitucionais que asseguram, aos servidores que atendem aos requisitos legais, aposentadoria com integralidade e paridade.
Na prática, a integralidade permite, nas condições previstas em lei, o cálculo dos proventos com base na remuneração do cargo efetivo. Já a paridade assegura determinados reajustes conforme as regras aplicáveis aos servidores ativos.
O corpo técnico do Tribunal e o Ministério Público de Contas reconheceram que o servidor preenchia os requisitos para a concessão da aposentadoria.
A questão pendente está relacionada exclusivamente à comprovação e à composição dos valores do benefício.
IPAM TERÁ 15 DIAS PARA APRESENTAR EXPLICAÇÕES
Na decisão, o conselheiro substituto Francisco Júnior Ferreira da Silva determinou que a direção do IPAM encaminhe documentos complementares ao Tribunal.
O prazo estabelecido é de 15 dias, contados da notificação oficial.
Entre as informações solicitadas estão:
-
Memória detalhada do cálculo inicial da aposentadoria;
-
Esclarecimento sobre a diferença de R$ 6.459,01;
-
Identificação de cada parcela incorporada ao benefício e sua fundamentação legal;
-
Informações sobre contribuições previdenciárias, descontos e aplicação do teto remuneratório;
-
Documentos comprobatórios de gratificações e vantagens pessoais;
-
Demonstrativos corrigidos, caso seja identificado erro na planilha ou no primeiro contracheque.
O Tribunal destacou a necessidade de comprovar especificamente parcelas relacionadas à gratificação de produtividade, quinquênios e vantagens pessoais previstas na legislação municipal.
Se houver erro material em algum documento, o IPAM deverá apresentar a versão corrigida e comprovar quais medidas administrativas e financeiras foram adotadas.
DESCUMPRIMENTO PODE RESULTAR EM MULTA
A determinação foi direcionada à diretora-presidente do IPAM, Claudineia Araújo de Oliveira Bortolete, ou a quem estiver exercendo a função no momento do cumprimento.
Segundo a decisão, o não atendimento da determinação, sem justificativa, poderá resultar na aplicação de multa administrativa, conforme o artigo 55, inciso IV, da Lei Complementar Estadual nº 154/1996.
A publicação, porém, não determina devolução de dinheiro nem aplicação imediata de penalidade.
O objetivo da medida é obter os documentos necessários para concluir a análise da legalidade do benefício.
Após o encerramento do prazo, com ou sem a apresentação das informações solicitadas, o processo deverá retornar à Secretaria-Geral de Controle Externo do TCE-RO para continuidade da avaliação.
QUAL É O PAPEL DO TRIBUNAL DE CONTAS?
O Tribunal de Contas é responsável por fiscalizar a correta aplicação dos recursos públicos e examinar a legalidade de atos administrativos, incluindo concessões de aposentadorias de servidores públicos.
Nesse tipo de procedimento, o TCE verifica se o beneficiário atende aos requisitos legais e se os valores foram calculados de acordo com a legislação.
Já o IPAM é o órgão municipal responsável pela gestão previdenciária dos servidores vinculados ao regime próprio de previdência de Porto Velho.
A fiscalização busca assegurar que os benefícios sejam concedidos corretamente, protegendo tanto os direitos dos aposentados quanto os recursos da previdência municipal.
PROCESSO SEGUE EM ANÁLISE
A decisão publicada em 26 de outubro representa uma etapa de fiscalização, e não um julgamento definitivo de irregularidade.
Embora os órgãos técnicos tenham reconhecido o direito do servidor à aposentadoria, a regularidade dos valores ainda depende dos esclarecimentos que deverão ser apresentados pelo IPAM.
Somente após a análise da documentação complementar será possível verificar se houve erro de cálculo, divergência documental ou outra situação que exija providências administrativas.
O processo nº 01731/26 pode ser acompanhado pelos canais oficiais do Tribunal de Contas de Rondônia.