

Leia o que se sabe sobre a proposta de Flávio para dívidas
Projeto citado em debates não consta do plano no TSE; economista avalia só ter sentido se for destinada a mais pobres e pequenas empresas
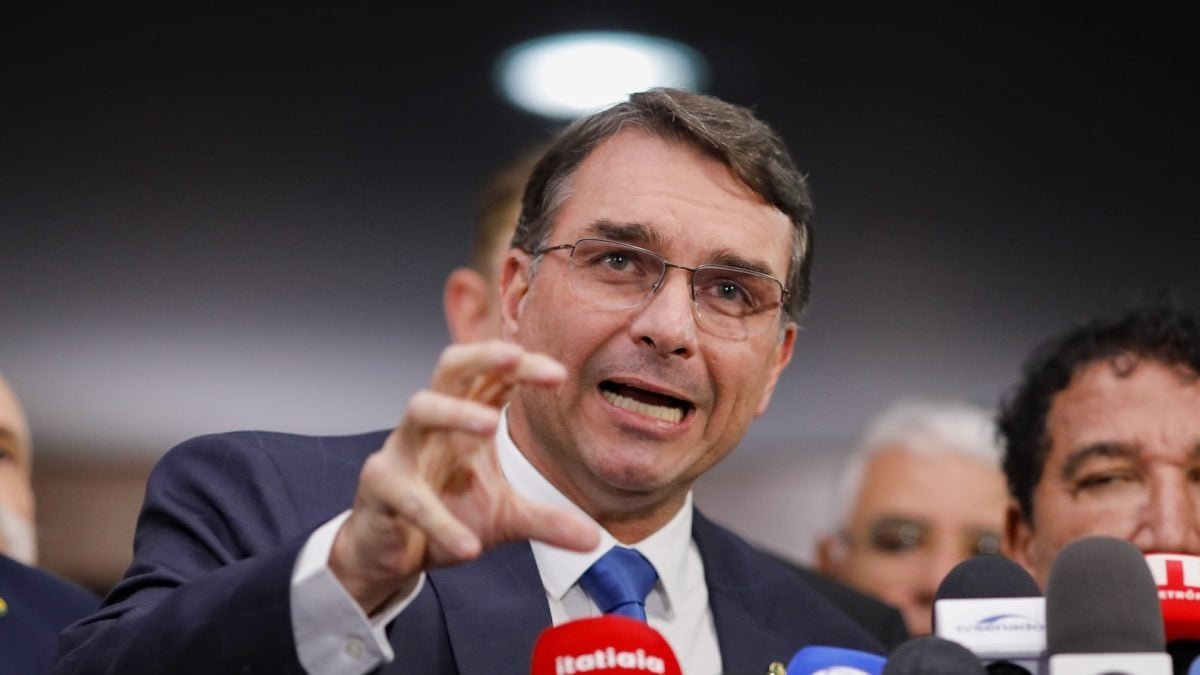
Sérgio Lima/Poder360 – 28.set.2026
Gabriel Lopes
de Brasília
25.out.2026 (domingo) – 5h00
Priorize o Poder no Google
O senador e candidato do PL à Presidência, Flávio Bolsonaro, afirmou nos 2 debates do 2º turno, na Band e na TV Globo, que, caso seja eleito presidente, seu governo vai comprar dívidas de pessoas físicas e jurídicas de bancos privados e suspenderá a cobrança de boletos. A carência será de 6 meses para pessoas físicas e de 1 ano para empresas.
A medida não consta no plano de governo “Para o Brasil Vencer o Atraso”, entregue ao Tribunal Superior Eleitoral.
No debate da Band, em 18 de outubro, Flávio afirmou que o governo compraria as dívidas “por um valor muito menor”. Declarou: “Para você que é a pessoa física, vai ficar 6 meses congelada, parada a sua dívida, você não vai pagar boleto nenhum; e para você que é pessoa jurídica, esse prazo vai ser de 1 ano”.
Segundo o candidato, depois da carência, uma parcela de R$ 100 ou R$ 200 cairia para R$ 20 ou R$ 30. O pagamento seria feito por meio de financiamento “barato e de longo prazo”. O saldo seria refinanciado pela Caixa Econômica Federal.
COMO FUNCIONARIA
A operação é chamada de cessão de crédito no mercado financeiro.
O processo envolveria 4 etapas, segundo economistas:
- venda das dívidas – a União ou a Caixa compraria pacotes de contratos de empréstimos, faturas e boletos em atraso. Os bancos receberiam o valor negociado e transfeririam os créditos ao poder público;
- troca de credor – depois da compra, o governo passaria a ser o credor, e o devedor deixaria de dever ao banco privado para dever ao Estado;
- período de carência – durante 6 meses (pessoas físicas) ou 1 ano (empresas), a cobrança ficaria suspensa, conforme a promessa do candidato;
- refinanciamento – encerrado o período, a Caixa renegociaria o saldo com o devedor, com parcelas menores e juros mais baixos, segundo o modelo descrito pelos economistas consultados.
A proposta não detalha as condições da compra, o tratamento dos juros durante a carência nem os critérios para a renegociação.
Os economistas Natale Papa Jr., professor do Ibmec-RJ, e Bruno Mota, conselheiro do Corecon-BA (Conselho Regional de Economia da Bahia), avaliam que a viabilidade da medida depende do tipo de dívida adquirida:
- dívidas antigas – débitos já baixados como prejuízo pelos bancos podem ser negociados com grandes descontos. Para os economistas, uma compra com deságio superior a 90% poderia ser viável, em modelo semelhante ao do Desenrola;
- dívidas recentes – segundo Papa, os bancos não costumam vender esses créditos com descontos elevados. Comprá-los perto do valor de face significaria “usar dinheiro público para tirar risco do balanço dos bancos”.
Para Mota, a proposta só faria sentido se fosse restrita a famílias de baixa renda e pequenas empresas, “com limite de valor e compra por um preço muito baixo”.
CUSTO DA CARÊNCIA
Papa apresentou 2 cenários para o tratamento dos juros durante o período de congelamento:
- juros incorporados ao saldo – com a taxa média do crédito livre para pessoas físicas em 64% ao ano, 6 meses de carência elevariam o saldo devedor em cerca de 28%. O devedor terminaria o período devendo mais;
- Tesouro assume os juros – o governo precisaria emitir dívida pública, remunerada à taxa Selic de 13,75% ao ano, para financiar a carteira.
No 2º cenário, segundo o economista, cada R$ 100 bilhões em dívidas compradas custariam cerca de R$ 6,6 bilhões em 6 meses e quase R$ 14 bilhões em 1 ano. O cálculo não inclui perdas com inadimplência nem o subsídio concedido na renegociação.
Mota afirmou que cerca de 30% das renegociações do Desenrola voltaram à inadimplência. Para ele, o problema central “não é só o valor da parcela, mas a renda da família”.
Papa disse que a expectativa de perdão de dívidas pode elevar o prêmio de risco e encarecer o crédito para quem paga em dia. Também apontou o risco de devedores deixarem de pagar antes do início do programa, na expectativa de receber o benefício.
o Poder360 integra o
Conteúdo reproduzido originalmente em: Poder 360 por Poder360 · Gabriel Lopes.