
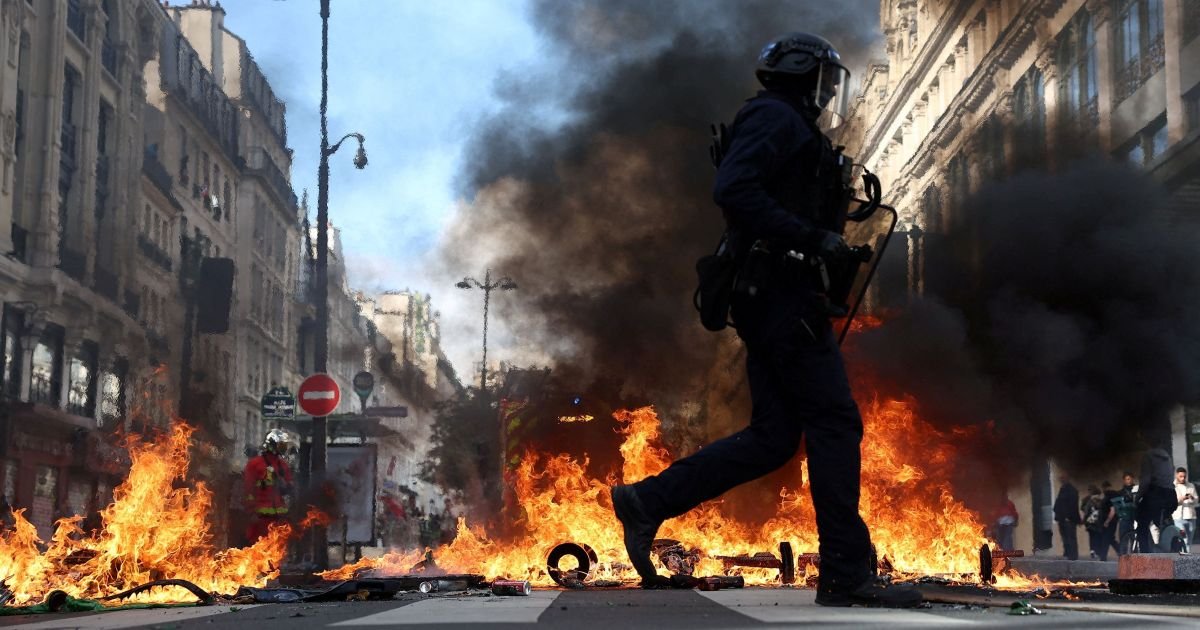

A França está em ebulição e enfrenta um acerto de contas político e econômico que soa perigosamente familiar para os americanos.
O país aproxima-se de uma crise fiscal, pois gastou mais do que tem condições de pagar.
A conta está chegando muito mais rápido do que se esperava, após uma disparada nas taxas dos títulos públicos nos últimos meses — um movimento impulsionado pela alta nos custos da energia.
Aumentar impostos e cortar gastos governamentais fazem parte de uma possível solução; contudo, seriam medidas politicamente impopulares, capazes de irritar ainda mais uma população que já se encontra profundamente indignada.
Qualquer solução viável terá de superar obstáculos imensos em meio a uma batalha orçamentária incerta, dentro de um governo fortemente dividido.
Isso lhe soa familiar?
Um número crescente de países enfrenta dificuldades semelhantes às da França — em particular, o Reino Unido —, onde o rápido aumento da dívida, a elevação dos custos para financiá-la e a falta de vontade política para tomar as decisões difíceis necessárias para resolver o problema compõem o cenário atual da economia ocidental.
Isso inclui os Estados Unidos.
Contudo, as semelhanças podem ser superficiais.
A tensão financeira na França é particularmente aguda.
O risco de contágio por toda a Europa é baixo.
A ampla rede de proteção social da França representa uma parcela muito maior dos gastos públicos do que a observada nos Estados Unidos.
Além disso, a dinâmica singular da economia americana faz com que os EUA não corram o risco iminente de se tornarem a “próxima França”.
O problema
Esses não são problemas novos: a rede de proteção social da Europa segue uma trajetória insustentável há décadas, e economistas — assim como alguns políticos — vêm alertando, há anos, que a conta acabaria chegando.
Mas a situação está piorando. A guerra envolvendo o Irã agravou os problemas fiscais do Ocidente.
Desde fevereiro, o rendimento médio dos títulos públicos de 10 anos das economias do G7 subiu mais de 1 ponto percentual, atingindo o nível mais alto em quase 20 anos, informou o FMI (Fundo Monetário Internacional) na semana passada.
O FMI prevê que, até o final da década, o montante da dívida pública dessas sete economias superará, coletivamente, a sua produção econômica.
Seria a primeira vez que isso ocorre desde a Segunda Guerra Mundial.
A dívida pública da França está em torno de 119% do seu PIB — o dobro da meta estabelecida pela União Europeia —, e o seu déficit orçamentário anual equivale a 5,4% do seu produto interno bruto.
“Na Europa, as pessoas estão cada vez mais receosas em relação ao mercado de títulos e às taxas de juros que os governos precisam pagar para tomar empréstimos”, afirmou Peter Taylor-Gooby, professor de política social na Universidade de Kent. “Chegamos a um ponto em que não é mais possível ignorar isso. Se ignorarmos, entraremos em uma crise grave.”
No papel, a situação dos Estados Unidos não parece muito diferente: sua dívida pública de US$ 32 trilhões equivale, aproximadamente, ao PIB anual do país, e o déficit orçamentário de US$ 2 trilhões — registrado no fechamento das contas mais recentes — representa mais de 6% do PIB.
O custo para financiar a dívida pública americana acaba de ultrapassar US$ 1 trilhão por ano, um montante impressionante que equivale a 14% de todo o orçamento federal.
Em outras palavras, um a cada sete dólares arrecadados em impostos é utilizado apenas para pagar os juros sobre o montante que os Estados Unidos tomaram emprestado.
Mas as discussões sérias sobre a redução de gastos e o aumento de impostos que ocorrem na Europa são consideravelmente menos sérias nos Estados Unidos.
Então, por que os Estados Unidos não estão enfrentando os mesmos problemas que a França?
Por que isso não vai acontecer nos EUA… ainda
A maior vantagem dos Estados Unidos é o fato de emitirem a moeda de reserva mundial.
A maior parte das transações globais é realizada em dólares americanos, incluindo commodities fundamentais, como petróleo e ouro.
A demanda por dólares permanece robusta, em grande parte porque a moeda é considerada segura: a transparência dos Estados Unidos e seu compromisso com o estado de direito fazem do dólar o pilar do sistema financeiro global — ainda que parte de seu brilho tenha se perdido ao longo da última década.
Isso também impulsiona a demanda por títulos do Tesouro dos EUA, amplamente considerados o mais seguro dos ativos de refúgio.
Mesmo em meio a uma onda global de venda de títulos públicos, as taxas dos títulos americanos permanecem mais baixas do que as de outras economias ocidentais.
E, quando as ações sofreram uma queda acentuada na semana passada, os investidores não hesitaram em recorrer ao seu tradicional porto seguro, o que fez com que os rendimentos (yields) dos títulos do Tesouro caíssem drasticamente.
Mas a diferença entre a França e os Estados Unidos resume-se, na verdade, a uma única coisa.
Como disse James Carville: “É a economia, estúpido”.
Os Estados Unidos possuem, ainda, uma economia excepcionalmente grande e diversificada, muito menos suscetível a choques do que a de muitos de seus pares de menor porte.
A inteligência artificial, em particular, está gerando um “boom” de investimentos nos Estados Unidos, impulsionando a economia em um momento em que diversos outros setores parecem estagnados ou em declínio.
Uma forma fundamental de tornar os déficits menos relevantes é manter a economia em um ritmo de crescimento robusto.
Isso faz com que a dívida pareça insignificante em comparação.
“Portanto, os países precisam se perguntar: qual é a taxa que estamos pagando — e é sustentável continuar pagando esse valor, considerando o nosso crescimento econômico esperado?”
“A França e o Reino Unido estão em uma situação bem parecida”, observou Mark Zandi, economista-chefe da Moody’s Analytics. “Mas, nos EUA, as contribuições da inteligência artificial para o crescimento tornam mais provável que consigamos administrar nossas dívidas e lidar com a situação de uma forma muito mais tranquila.”
Economistas alertam: não se deve confundir a ausência de uma crise de dívida iminente nos Estados Unidos com responsabilidade fiscal.
O fato é apenas que o país tem mais condições de lidar com o problema do que a França ou o Reino Unido.
“Isso não significa que devamos nos sentir tranquilos por causa disso”, acrescentou Zandi. “Estamos apenas em uma situação diferente.”
Poderia acontecer em outro lugar?
Sempre que um país europeu enfrenta um problema fiscal, surgem preocupações quanto a um contágio que poderia se espalhar por todo o continente.
No entanto, os economistas consideram, de modo geral, que os problemas da França estão restritos ao próprio país.
O Banco Central Europeu sinalizou que não precisaria intervir na situação fiscal da França.
Porém, ele poderia fazê-lo, caso fosse necessário, e está bem posicionado para adquirir uma grande quantidade de títulos de seus países-membros, a fim de limitar eventuais efeitos de contágio, observou Andrew Kenningham, economista-chefe para a Europa na Capital Economics.
Os déficits de outras economias europeias também são, em comparação, muito menores. Algumas, inclusive, devem registrar superávits este ano.
Partidos políticos franceses, tanto de esquerda quanto de direita, afirmaram que desejam permanecer na União Europeia — incluindo Marine Le Pen, candidata de direita e uma das favoritas à presidência, que chegou a defender o “Frexit”, mas posteriormente recuou dessa promessa.
Embora o partido alemão AfD defenda a saída da UE (União Europeia), ele ainda está longe de formar um governo, observou Kenningham.
Contudo, um fator imprevisível — uma espécie de “variável X” — pode desencadear uma crise de dívida fora da França: a chamada “data X” dos Estados Unidos.
Em algum momento do próximo ano, os EUA atingirão novamente o seu teto da dívida, e o novo Congresso precisará negociar com o presidente Donald Trump um aumento desse limite — uma questão política que pode se tornar especialmente complexa, dado que envolverá um presidente em fim de mandato e um Congresso potencialmente controlado pelos democratas, menos dispostos a ceder.
A incapacidade de elevar o teto da dívida ameaça levar os Estados Unidos a um cenário de calote forçado, mesmo que o país tivesse, em outras circunstâncias, condições de efetuar os pagamentos.
“É possível imaginar um cenário em que o limite da dívida seja ultrapassado por volta de outubro do próximo ano”, disse Zandi. “E, a partir daí, surgem outros problemas.”
Esse conteúdo foi publicado originalmente emVer original
Conteúdo reproduzido originalmente em: CNN Brasil por laurasantana.