

Os juros futuros registraram fortes altas no pregão seguinte à eleição presidencial, com avanços superiores a 250 pontos-base em alguns contratos. Em entrevista ao CNN Money, Jerson Zanlorenzi, head da mesa de derivativos do BTG Pactual, atribuiu o movimento às preocupações dos investidores com o risco estrutural do país.
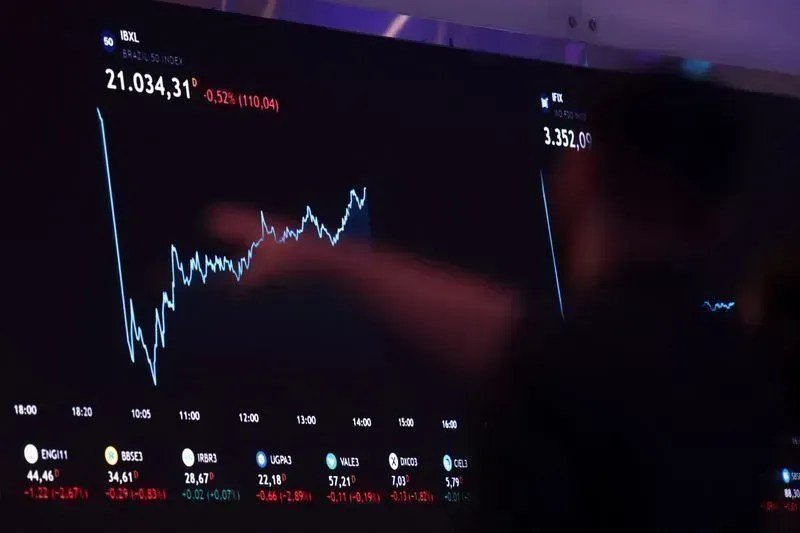
O pregão foi marcado por volume e intensidade fora do comum. Segundo Zanlorenzi, foram negociados R$ 140 bilhões na Bolsa, enquanto a média dos dias anteriores girava entre R$ 30 bilhões e R$ 40 bilhões — ou seja, aproximadamente três vezes a média habitual.
O circuit breaker chegou a ser acionado com uma queda de 15%, e o dia caminhou para ser o pior desde a pandemia, em março de 2020. No câmbio, o real registrou sua pior performance desde 1999.
Posições montadas nas semanas anteriores amplificaram a queda
Nas duas ou três semanas que antecederam a eleição, os investidores haviam aumentado a exposição a risco em seus portfólios, adicionando ações de setores como construção civil, varejo, shopping centers e o setor financeiro — todos potencialmente beneficiados por uma possível redução dos juros.
Com a virada do resultado eleitoral no domingo, esses investidores precisaram desfazer suas posições rapidamente para readequar o perfil de risco. “O mercado fica vazio na compra, como a gente fala, cai em queda livre”, explicou Zanlorenzi. Papéis considerados líquidos chegaram a registrar quedas de 30%, 40%, 50% e até 60% em um único dia.
Risco estrutural pressiona a parte longa da curva de juros
Zanlorenzi destacou que a magnitude da queda reflete uma preocupação mais profunda com o risco estrutural e o longo prazo do Brasil.
Já a parte longa da curva também registrou alta significativa, com alguns vértices subindo entre 2% e 2,5%, refletindo preocupações com a trajetória da dívida pública.
“O Brasil realmente precisa de algumas medidas estruturais, reformas que realmente reduzam o risco Brasil”, afirmou o especialista, acrescentando que, com a taxa livre de risco próxima a 14%, fica difícil justificar grandes investimentos de longo prazo.
Perspectiva para os próximos pregões
Questionado sobre até onde poderia ir o movimento, Zanlorenzi avaliou que o mercado deve continuar adicionando prêmio de risco enquanto não houver clareza sobre os planos do governo e medidas concretas que possam ser executadas.
“O mercado não deve dar o benefício da dúvida enquanto não acontecer nada muito concreto”, disse, projetando que investidores devem continuar pressionando o dólar, a curva de juros e o mercado de ações.
Ele também ponderou que, com a volatilidade elevada, fica difícil montar novas estruturas de derivativos, pois a relação entre custo e potencial de ganho se torna desfavorável.
A retomada do apetite ao risco, segundo ele, deve ocorrer apenas quando o índice se estabilizar em um determinado patamar de preço e a volatilidade começar a recuar.
Conteúdo reproduzido originalmente em: CNN Brasil por afonsobenites.